
Gå aldrig på banen uden en solid taktik
Ingen dygtig træner sender sit hold på banen uden at kende modstanderen. Man studerer video, man kortlægger svagheder, man ved præcis, hvor det gør ondt, og hvor pladsen er størst. At møde en ny modstander helt uforberedt er en direkte opskrift på nederlag. Det samme gælder i erhvervslivet, når du står over for en ny kunde eller samarbejdspartner.
Alligevel sker det hele tiden: En virksomhed indgår et samarbejde, giver kredit og udsteder fakturaer, uden reelt at kende modparten. Det svarer til at spille en kamp med bind for øjnene. Konsekvensen kan blive tabte penge, ubetalte fakturaer og en bundlinje, der pludselig bløder. Netop derfor kan du styrke din position markant, når du indhenter og analyserer de rette virksomhedsoplysninger inden et større samarbejde, ligesom en træner nærstuderer modstanderens spil.
Denne artikel fungerer som din konkrete før-kamp-plan. Du får en praktisk gennemgang af, hvordan du aflæser markedet, gennemlyser modparten, spotter faresignaler i regnskaberne og sætter kreditvurdering i system. Rigtig brug af data kan redde bundlinjen, før skaden overhovedet sker. Løsningen ligger lige for.
Aflæs spillepladsen og forstå de ydre trusler
Før du overhovedet kigger på den enkelte kunde, skal du forstå banen, I spiller på. Det økonomiske klima ændrer sig hurtigt, og global usikkerhed, inflation og svingende energipriser påvirker alle virksomheder. Nationalbankens analyse af risikobilledet peger på, at øget global usikkerhed, blandt andet drevet af krig og højere energipriser, presser inflationsforventningerne og skaber uro på de finansielle markeder.
De store makroøkonomiske bevægelser kan forvandle en solid kunde til en dårlig betaler på kort tid. En virksomhed, der klarede sig fint sidste kvartal, kan blive ramt af stigende omkostninger, faldende efterspørgsel eller en leverandørkæde, der knækker. Cyber- og driftsrisici hører ifølge Nationalbanken til de mest markante trusler, og de kan lamme selv robuste virksomheder fra den ene dag til den anden.
Derfor er første træk altid at vurdere den overordnede markedsrisiko. Hvordan står branchen? Er kundens sektor særligt følsom over for renteændringer eller energipriser? Når du kender vejret og underlaget på banen, kan du langt bedre vurdere, om den enkelte modspiller er kampklar eller på vej til at bryde sammen.
Gennemlys modparten før dommeren fløjter kampen i gang
Mange handler stadig på mavefornemmelse. En fast håndtryk, en flot hjemmeside og et par pæne ord skaber tillid, men det er ikke fakta. Mavefornemmelse er som at vurdere en modstander ud fra deres opvarmning: Det siger næsten intet om, hvad der sker, når kampen går i gang. Hårde data derimod fortæller dig, hvordan modparten reelt præsterer.
Professionelle virksomhedsoplysninger minimerer risikoen for at blive snydt og afslører dårlige betalere tidligt. Udbydere som Coface bygger deres data på dækning af mere end 245 millioner virksomheder i over 200 lande og understøtter tusindvis af kreditbeslutninger hver dag. Med indikatorer som kreditscore, betalingsadfærd og anbefalet kreditmaksimum får du et præcist billede af, om kunden kan levere varen økonomisk.
Inden du indgår et samarbejde, bør du altid udarbejde en lille scouting report på den nye kunde. Tjek som minimum følgende datapunkter:
- Ejerstruktur – hvem ejer og kontrollerer reelt virksomheden?
- Betalingshistorik – betaler de til tiden, eller halter regningerne?
- Kreditscore – hvad siger den samlede risikovurdering?
- Nylige direktionsskift – er der uro eller udskiftninger i ledelsen?
- Registrerede betalingsanmærkninger – er der ubetalte krav?
- Regnskabstal – er egenkapitalen sund, eller er den under pres?
Med disse punkter på plads spiller du ikke længere i blinde. Du kender modstanderens formkurve, før dommeren fløjter kampen i gang.
Sådan spotter du de skjulte frispark i regnskaberne
De alvorligste faresignaler skjuler sig ofte mellem linjerne. En virksomhed kan se pæn ud på overfladen, men gemme på advarselslamper i form af faldende egenkapital, gentagne direktionsskift eller komplekse, uigennemsigtige ejerstrukturer. Særligt stråmandskonstruktioner er en nærliggende risiko.
Et konkret eksempel: I en dansk skattesag krævede myndighederne økonomisk sikkerhedsstillelse på 103.000 kroner, fordi virksomheden i realiteten mistænktes for at blive drevet af en person med en fortid præget af konkurser, tvangsopløsninger og over 50.000 kroner i usikret skattegæld. Uigennemsigtige ejerforhold og skjulte bagmænd er præcis den type frispark, du skal kunne se komme. Derfor er gennemsigtighed i ejerstrukturer så vigtig, hvilket blandt andet fremgår af FinCENs regler om reelle ejere og kundekendskab, hvor virksomheder skal identificere personer, der ejer eller kontrollerer mindst 25 procent af en juridisk enhed.
| Sund virksomhed | Klassisk advarselslampe |
|---|---|
| Gennemsigtig ejerstruktur | Komplekse eller skjulte ejerforhold |
| Stabil betalingshistorik | Gentagne forsinkede betalinger |
| Positiv, voksende egenkapital | Faldende eller negativ egenkapital |
| Stabil ledelse | Hyppige direktionsskift |
| Ingen anmærkninger | Registrerede ubetalte krav |
Fire træk der sikrer dig mod dårlige betalere
En god kreditvurdering fungerer som en tragt, hvor du sorterer risikoen fra i flere led. Denne firetrins model, inspireret af klassiske principper for vurdering af kreditrisiko, gør processen overskuelig og konkret.
- Pre-selektion – er kunden overhovedet i målgruppen? Brug basale oplysninger og enkle knockout-regler til at sortere de klart uegnede fra, før du bruger penge på dyre datatjek.
- Kreditvurdering – har de råd til at betale regningen? Vurder sandsynligheden for misligholdelse ved hjælp af kreditdata og betalingsadfærd, og sæt en acceptgrænse ud fra din risikoappetit.
- Fastsættelse af kreditmaksimum – hvor meget snor skal de have? Beslut et konkret kreditloft, der matcher kundens økonomiske styrke, så du aldrig eksponerer dig mere, end du kan tåle at tabe.
- Løbende overvågning – hold øje med ændringer i formkurven. En kunde kan være sund i dag og presset om et halvt år. Overvåg data løbende, så du fanger forringelser i tide.
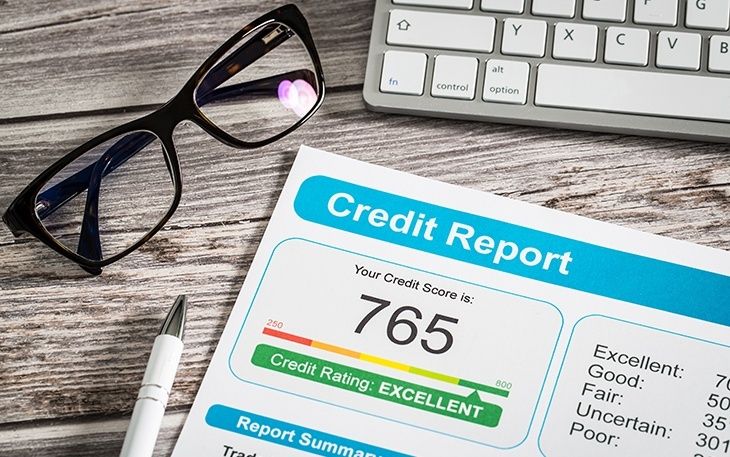
Med denne tragt slipper du for at træffe kreditbeslutninger på fornemmelse. Du får en fast procedure, der både beskytter bundlinjen og frigør tid, fordi du hurtigt kan sige ja til de gode kunder og nej til de risikable.
Sæt indtjeningen i system og vind kampen om kunderne
At drive forretning indebærer altid en risiko, men du behøver ikke spille hasard. Forskellen mellem at tabe penge og beskytte din bundlinje ligger i forberedelsen. Ligesom holdet, der møder velforberedt op, har den virksomhed, der kender sine kunder, en langt større chance for at vinde.
En fast procedure for tjek af data og kreditvurdering gør din virksomhed mere modstandsdygtig, uanset hvad markedet kaster efter dig. Start allerede ved næste kundemøde: Læg din før-kamp-plan, hent de rette oplysninger, og vurder risikoen, før du giver kredit. Så er du kampklar, og indtjeningen kommer i system.

